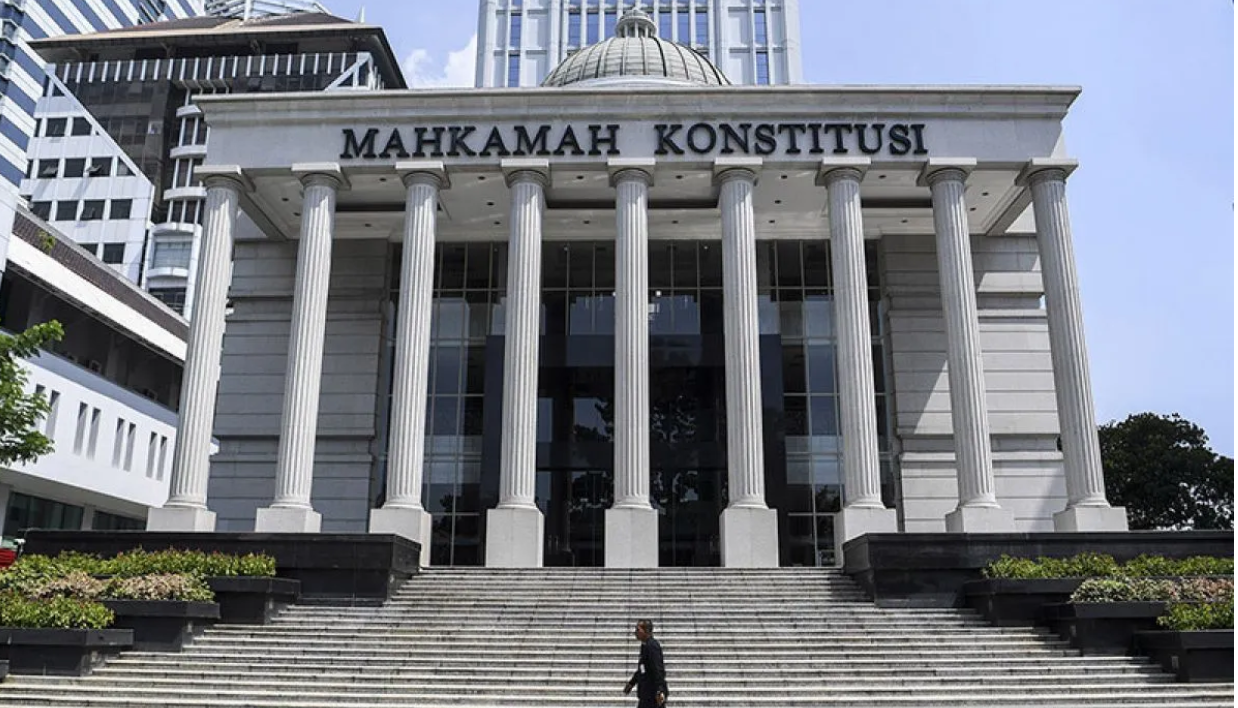

Desa Terkini, Jakarta – Seorang warga negara Indonesia (WNI) bernama Berita Matondang mengajukan uji materi Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan ke Mahkamah Konstitusi (MK).
Dalam permohonannya, ia meminta agar produk pembalut menstruasi mendapatkan fasilitas pembebasan Pajak Pertambahan Nilai (PPN). Permohonan tersebut terdaftar pada Senin (2/11/2026).
Dalam gugatannya, pemohon mempermasalahkan tidak disebutkannya pembalut menstruasi secara eksplisit sebagai barang yang mendapatkan fasilitas pembebasan Pajak Pertambahan Nilai (PPN).
Pemohon juga menilai belum ada jaminan hukum yang memadai bahwa penentuan barang kebutuhan pokok dilakukan berdasarkan kriteria objektif, rasional, dan proporsional, termasuk dengan mempertimbangkan kebutuhan sanitasi menstruasi sebagai bagian dari proses biologis perempuan.
“Ketiadaan jaminan normatif tersebut berpotensi mengakibatkan kebutuhan esensial yang berkaitan dengan fungsi biologis manusia tidak memperoleh pertimbangan yang setara dalam penentuan kebijakan fasilitas perpajakan,” tulis pemohon dalam gugatan, dikutip Senin (2/11/2026).
Pemohon mempertanyakan apakah kriteria penentuan barang kebutuhan pokok yang memperoleh fasilitas PPN telah memberikan kepastian hukum yang adil, khususnya terhadap kebutuhan biologis yang tidak dapat dihindari dan berkaitan dengan kesehatan serta kebersihan manusia.
Menurutnya, pembalut merupakan kebutuhan untuk menjaga kebersihan selama menstruasi.
Penggunaannya bukan sekadar pilihan konsumsi, melainkan kebutuhan yang berkaitan dengan proses biologis perempuan dan berlangsung secara berkala.
Karena itu, produk sanitasi menstruasi dinilai memiliki karakteristik objektif sebagai kebutuhan esensial yang patut dipertimbangkan untuk memperoleh fasilitas perpajakan.
“Pemohon memahami negara memiliki kewenangan untuk menentukan barang yang memperoleh fasilitas PPN dengan mempertimbangkan penerimaan negara, kemampuan administrasi, dan kepentingan masyarakat. Namun, kewenangan tersebut tidak menghilangkan kewajiban untuk menyelenggarakan kebijakan perpajakan secara rasional dan adil,” ujarnya.
“Ketika fasilitas diberikan kepada barang yang dikategorikan sebagai kebutuhan pokok, penentuan kategori tersebut semestinya mempertimbangkan karakter kebutuhan yang relevan, termasuk kebutuhan sanitasi menstruasi yang timbul dari proses biologis dan berhubungan dengan kesehatan serta kebersihan,” tambahnya.
Pemohon juga membandingkan kebijakan perpajakan Indonesia dengan sejumlah negara lain. Salah satunya Malaysia yang menerapkan tarif pajak penjualan (sales tax) 0% untuk produk pembalut, tampon, hingga panty liner.